

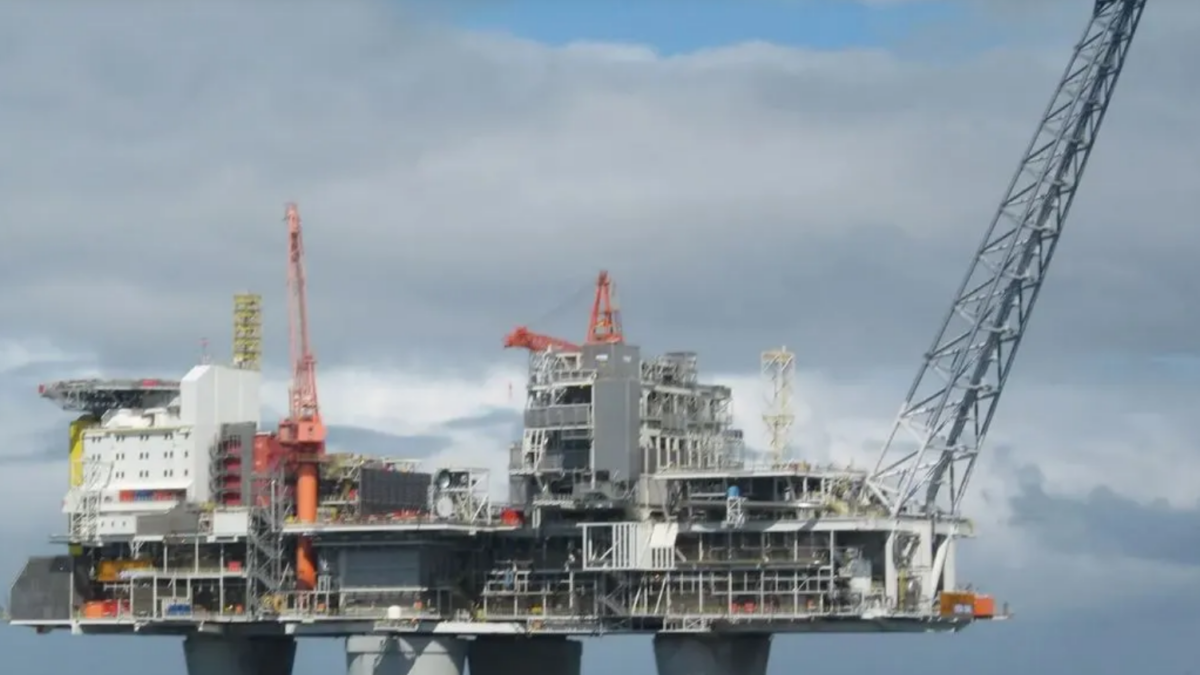
Τα κοιτάσματα φυσικού αερίου της Ανατολικής Μεσογείου αποκτούν ολοένα μεγαλύτερη σημασία για την ενεργειακή τροφοδοσία της Ευρώπης, αλλά η διαδρομή προς τις ευρωπαϊκές αγορές περνά σε σημαντικό βαθμό από την Αίγυπτο.
Η Ευρώπη και οι ευρωπαϊκές εταιρείες ενισχύουν και ενσωματώνουν τον ενεργειακό κόμβο της Ανατολικής Μεσογείου:
μεταξύ Ελλάδας, Κύπρου, Ισραήλ και Αιγύπτου.
Ωστόσο, η χώρα του αλ-Σίσι παίζει βασικό ρόλο στη μετατροπή σε LNG.
Αν υπάρχει ένα μάθημα που η Ευρώπη έπρεπε να μάθει με τον δύσκολο τρόπο, είναι η σημασία της διαφοροποίησης του ενεργειακού της εφοδιασμού.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ:Φυσικό αέριο: Εκτοξεύονται οι τιμές στην Ευρώπη
Η Γηραιά Ήπειρος εξαρτάται από τις ξένες προμήθειες φυσικού αερίου και πετρελαίου.
Αυτό από μόνο του μπορεί να μην αποτελεί πρόβλημα. Ωστόσο, όταν προκύπτει σοβαρή αστάθεια ή κρίσεις, οι επιπτώσεις μπορεί να είναι καταστροφικές. Οι πρώτες γεύσεις αυτού ήρθαν με το ξέσπασμα του ρωσο-ουκρανικού πολέμου: οι εισαγωγές από τη Μόσχα σταμάτησαν και οι λογαριασμοί κοινής ωφέλειας εκτοξεύτηκαν στα ύψη.
Ξεκίνησε η αναζήτηση άλλων αγορών και η ζημιά περιορίστηκε.
Στη συνέχεια ήρθε η σύγκρουση μεταξύ των Ηνωμένων Πολιτειών και του Ιράν, η οποία προκάλεσε το κλείσιμο του Στενού του Ορμούζ , ενός από τα σημαντικότερα σημεία συμφόρησης στον κόσμο για τη θαλάσσια κυκλοφορία και τη διέλευση φυσικού αερίου και πετρελαίου.
Υπάρχουν εναλλακτικές λύσεις; Υπάρχουν, αλλά το ζήτημα είναι πιο περίπλοκο από ό,τι φαίνεται.

Ανακαλύφθηκε κοίτασμα πετρελαίου στα ανοιχτά των ακτών της Κύπρου
Η Ευρώπη χτίζει μια νέα ενεργειακή αρχιτεκτονική στην Ανατολική Μεσόγειο που έχει σαφή πλεονεκτήματα και σημαντικούς περιορισμούς:
αφενός, μπορεί να μειώσει την έκθεση στα μεγάλα θαλάσσια σημεία συμφόρησης του Περσικού Κόλπου και της Ερυθράς Θάλασσας · αφετέρου, δεν παρέχει ακόμη στις ευρωπαϊκές κυβερνήσεις ολοκληρωμένο έλεγχο της αλυσίδας φυσικού αερίου.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ:Κύπρος: Γεωτρήσεις στο οικόπεδο 6 εντός του 2023 – Τι διαπραγματεύεται η Λευκωσία για το φυσικό αέριο στην ΑΟΖ της
Όπως εξηγεί ο Gianclaudio Torlizzi , ειδικός σε πρώτες ύλες, ιδρυτής και διευθύνων σύμβουλος της T-Commodity και σύμβουλος του Ιταλικού Υπουργείου Άμυνας, «Στις 28 Ιουλίου, η Eni και η γαλλική εταιρεία TotalEnergies έλαβαν την τελική επενδυτική απόφαση για το κυπριακό κοίτασμα Cronos, στο Οικόπεδο 6 (50% η καθεμία), με πάνω από 3 Tcf (ίσο με 85 δισεκατομμύρια κυβικά μέτρα) φυσικού αερίου και τέσσερα υποθαλάσσια πηγάδια για ένα οροπέδιο περίπου 500 εκατομμυρίων κυβικών ποδιών την ημέρα (5,2 δισεκατομμύρια κυβικά μέτρα ετησίως)».
«Το φυσικό αέριο», εξηγεί ο Torlizzi , «θα φτάσει μέσω αγωγού στις αιγυπτιακές υπεράκτιες εγκαταστάσεις Zohr , περίπου 105 χιλιόμετρα μακριά, πριν προχωρήσει στη Νταμιέτα για υγροποίηση. Η αιγυπτιακή επιλογή κοστίζει περίπου 2 δισεκατομμύρια δολάρια , το μισό κόστος ανάπτυξης άλλων κοιτασμάτων στα κυπριακά ύδατα. Η προκύπτουσα ετήσια παραγωγή θα είναι περίπου 3,8 δισεκατομμύρια κυβικά μέτρα LNG , που θα διατίθενται στην αγορά ξεχωριστά από τους δύο εταίρους, με την πρώτη παραγωγή να αναμένεται το 2028».
Δομική εξάρτηση από την Αίγυπτο
Το αποτέλεσμα είναι ένας πρωταρχικός ρόλος για το Κάιρο, ένα είδος δομικής εξάρτησης από τη χώρα με επικεφαλής τον Αμπντέλ Φατάχ αλ-Σίσι στο πιο ευαίσθητο σημείο της αλυσίδας: τη μετατροπή του φυσικού αερίου σε εξαγώγιμο ΥΦΑ.
Για να κατανοήσουμε τη σημασία της επιχείρησης, πρέπει να ξεκινήσουμε με ένα απλό γεγονός.
Η εύρεση του φυσικού αερίου είναι μόνο το πρώτο βήμα. Για να γίνει πηγή εφοδιασμού για μια χώρα ή αγορά, ένα υπεράκτιο κοίτασμα πρέπει να συνδεθεί με ένα δίκτυο, να διυλιστεί, να μεταφερθεί και, τέλος, να πωληθεί.
Ακριβώς αυτό το βήμα εξηγεί την επιλογή της Κύπρου.
Το νησί κατέχει το κοίτασμα και επομένως τον πόρο, αλλά δεν διαθέτει μεγάλο αγωγό βιομηχανικής υγροποίησης.
Η Αίγυπτος , από την άλλη πλευρά, διαθέτει ήδη τις απαραίτητες εγκαταστάσεις.
Για την Κρόνος/Cronos, η λύση που εντόπισαν η Eni και η TotalEnergiesσυνίσταται στη συγχώνευση των δύο υφιστάμενων τμημάτων: εξόρυξη στην Κύπρο και μετατροπή σε ΥΦΑ στην Αίγυπτο. Το έργο αποφεύγει έτσι την ανάγκη κατασκευής μιας νέας υποδομής υγροποίησης στο νησί και επιτρέπει τη χρήση των υφιστάμενων εγκαταστάσεων.
Η Κρόνος είναι το πρώτο βήμα στην ιστορία. Από την Κύπρο, το φυσικό αέριο θα ταξιδέψει στην Αίγυπτο μέσω του συστήματος που συνδέεται με το Zohr, όπου θα υγροποιηθεί στη Νταμιέτα και από εκεί θα φορτωθεί σε πλοία.
Μπορεί να προκύψει ένα ερώτημα: γιατί να υγροποιηθεί το αέριο που εξάγεται στην Κύπρο στην Αίγυπτο και να μην σταλεί αμέσως μέσω αγωγού στην Ευρώπη;
Αυτό είναι όλο το ζήτημα, καθώς ένας αγωγός περιορίζει το προϊόν σε μία μόνο διαδρομή – χερσαία ή θαλάσσια. Ωστόσο, ένα πλοίο μεταφοράς LNG μπορεί να κατευθυνθεί σε διαφορετικές αγορές ανάλογα με τις συμβάσεις, τις τιμές και τη ζήτηση.
Το πραγματικό πρόβλημα είναι η Αίγυπτος
Ένα βασικό μέρος της αλυσίδας βρίσκεται στην Αίγυπτο και αφορά την ικανότητα υγροποίησης. Η χώρα διαθέτει δύο μεγάλες μονάδες, μία στη Νταμιέτα και μία στο Ιντκού (μεταξύ Αλεξάνδρειας και Ροζέτας).
Η πρώτη έχει χωρητικότητα περίπου 5 εκατομμυρίων τόνων ετησίως, ενώ η δεύτερη προσθέτει άλλους 7,2 εκατομμύρια τόνους μέσω δύο συρμών υγροποίησης. Στα χαρτιά, το αιγυπτιακό σύστημα μπορεί επομένως να επεξεργαστεί περίπου 12,2 εκατομμύρια τόνους υγροποιημένου φυσικού αερίου ετησίως. Ωστόσο, η χωρητικότητα των μονάδων και η ποσότητα φυσικού αερίου που είναι πραγματικά διαθέσιμη δεν είναι το ίδιο πράγμα. Τα τελευταία χρόνια, η Αίγυπτος έχει αντιμετωπίσει υψηλή εγχώρια ζήτηση και ανεπαρκή εγχώρια παραγωγή για να την καλύψει .
Το 2025, οι εισαγωγές ΥΦΑ της Αιγύπτου έφτασαν περίπου τα 1,2 δισεκατομμύρια κυβικά πόδια την ημέρα, σε σύγκριση με περίπου 300 εκατομμύρια το 2024. Τον Ιούνιο του 2026, η χώρα διέθετε επίσης τέσσερις πλωτές μονάδες αποθήκευσης και επαναεριοποίησης, με συνολική χωρητικότητα περίπου 2,7 δισεκατομμυρίων κυβικών ποδιών την ημέρα.
Και εδώ βρίσκεται το πρώτο παράδοξο:
Το Κάιρο διαθέτει τις εγκαταστάσεις για την εξαγωγή ΥΦΑ, αλλά σε ορισμένα στάδια πρέπει να εισάγει ΥΦΑ για να τροφοδοτήσει τη δική του αγορά. Επομένως, η απλή άφιξη νέου φυσικού αερίου από την Κύπρο —ή το Ισραήλ—δεν σημαίνει ότι όλο αυτό το αέριο θα είναι διαθέσιμο για εξαγωγή. Κάποιο μπορεί να χρειαστεί να απορροφηθεί από την αιγυπτιακή ζήτηση.
Η αλυσίδα εφοδιασμού θα βασιζόταν σε μια λεπτή ισορροπία.
Όσο περισσότερο αυξάνεται η παραγωγή από τα κοιτάσματα της Ανατολικής Μεσογείου , τόσο μεγαλύτερη είναι η πιθανότητα συνεχούς χρήσης των κοιτασμάτων Νταμιέτα και Ιντκού για εξαγωγές.
Αντίθετα, εάν η εγχώρια ζήτηση της Αιγύπτου συνεχίσει να αυξάνεται ταχύτερα από την προσφορά, οι μονάδες υγροποίησης κινδυνεύουν να υποαξιοποιηθούν.
Για αυτόν τον λόγο, το Κρόνος πρέπει να θεωρηθεί ως μέρος μιας ευρύτερης ιστορίας. Το κυπριακό κοίτασμα είναι το πρώτο σε μια σειρά νέων υπεράκτιων έργων παραγωγής που θα μπορούσαν να τροφοδοτήσουν το αιγυπτιακό σύστημα.
Στα ανοιχτά των ακτών της Κύπρου βρίσκεται το Αφροδίτη ( Aphrodite ), ένα άλλο κοίτασμα που περιέχει περίπου 5,6 τρισεκατομμύρια κυβικά πόδια φυσικού αερίου. Το σχέδιο ανάπτυξης προβλέπει μια πλωτή πλατφόρμα με μέγιστη χωρητικότητα περίπου 800 εκατομμυρίων κυβικών ποδιών την ημέρα και τέσσερα αρχικά πηγάδια.
Ακόμα πιο σημαντική είναι η κατάσταση με το Λεβιάθαν (Leviathan) , στο Ισραήλ .
Οι εταίροι του κοιτάσματος έχουν λάβει άδεια για περίπου 130 δισεκατομμύρια κυβικά μέτρα πρόσθετων εξαγωγών στην Αίγυπτο και, τον Ιανουάριο του 2026, ενέκριναν μια επένδυση 2,36 δισεκατομμυρίων δολαρίων για επέκταση της παραγωγής.
Ο δηλωμένος στόχος είναι η αύξηση της ετήσιας δυναμικότητας στα 21 δισεκατομμύρια κυβικά μέτρα έως το 2029.
Τα έργα Κρόνος , Αφροδίτη και Λεβιάθαν μπορούν επομένως να θεωρηθούν ως κομμάτια του ίδιου παζλ. Κανένα από τα τρία έργα, μεμονωμένα, δεν θα ήταν επαρκές για την κατασκευή ενός σημαντικού περιφερειακού κόμβου. Μαζί, ωστόσο, μπορούν να προμηθεύσουν αιγυπτιακά εργοστάσια με επαρκείς ποσότητες για να διευκολύνουν την πιο τακτική δραστηριότητα υγροποίησης. Αυτή είναι η απαραίτητη προϋπόθεση για τη μετάβαση της Νταμιέτας και του Ιντκού από υποδομές που χρησιμοποιούνται διακοπτόμενα σε μια σταθερή πλατφόρμα για το διεθνές εμπόριο LNG.

Ένας νέος ενεργειακός και μεταφορικός κόμβος για την Ελλάδα
Ο ρόλος της Ελλάδας
Εδώ ακριβώς έρχεται να παίξει ρόλο η Ελλάδα. Ο ρόλος της στο σύστημα είναι διαφορετικός από αυτόν της Αιγύπτου.
Ο τερματικός σταθμός της Αλεξανδρούπολης στη Θράκη, ο οποίος τέθηκε σε εμπορική λειτουργία τον Οκτώβριο του 2024, έχει βιώσιμη δυναμικότητα επαναεριοποίησης περίπου 5,5 δισεκατομμυρίων κυβικών μέτρων ετησίως.
Βορειότερα, ο αγωγός διασύνδεσης Ελλάδας-Βουλγαρίας διαθέτει σήμερα περίπου 3 δισεκατομμύρια κυβικά μέτρα ετησίως, με δυνατότητα αύξησης στα 5 δισεκατομμύρια. Από εκεί, το φυσικό αέριο μπορεί να συνεχίσει να μεταφέρεται στη Βουλγαρία , τη Ρουμανία , τη Μολδαβία και την Ουκρανία μέσω του Κάθετου Διαδρόμου.
Ο ρόλος της Αθήνας είναι επομένως να παρέχει μια νότια πύλη προς το σύστημα φυσικού αερίου της Νοτιοανατολικής Ευρώπης. Αυτό, φυσικά, δεν σημαίνει ότι κάθε φορτίο που παράγεται στη Νταμιέτα πρέπει απαραίτητα να φτάνει στην Αλεξανδρούπολη. Το LNG πωλείται στην αγορά και μπορεί να κατευθυνθεί σε διάφορους τερματικούς σταθμούς. Ωστόσο, η παρουσία ελληνικών και βαλκανικών υποδομών αυξάνει τον αριθμό των πιθανών προορισμών και καθιστά το περιφερειακό σύστημα διανομής πιο περίπλοκο.
Η πρόκληση των επόμενων ετών
Η Six-Legged Dog κατέχει το 50% της Κρόνος, του φορέα εκμετάλλευσης του κοιτάσματος, και το 50% της SEGAS , της εταιρείας που διαχειρίζεται την Νταμιέτα, και θα διαθέτει στην αγορά περίπου 1,4 εκατομμύρια τόνους LNG ετησίως, λόγω του μεριδίου της στην παραγωγή.
Είναι επομένως παρούσα τόσο στην πηγή της αλυσίδας, στο κυπριακό υπεράκτιο κοίτασμα, όσο και στο πιο ευαίσθητο βιομηχανικό της στάδιο, την υγροποίηση στην Αίγυπτο.
Αυτό δεν σημαίνει, ωστόσο, ότι η Ιταλία μπορεί να αποφασίσει μονομερώς πού θα καταλήξει το φυσικό αέριο.
Το κοίτασμα βρίσκεται υπό την κυριαρχία της Κύπρου, οι αιγυπτιακές εγκαταστάσεις εμπίπτουν στην αιγυπτιακή κυριαρχία και το LNG που διατίθεται στην αγορά από την Eni και την TotalEnergies θα συμπεριληφθεί στα αντίστοιχα χαρτοφυλάκια πωλήσεών τους. Για την TotalEnergies, η λογική είναι παρόμοια, αν και με διαφορετικό βαθμό ολοκλήρωσης από την αιγυπτιακή πλευρά.
Όπως επισημαίνει ο Torlizzi , «ολόκληρο το σύστημα θα τεθεί σε λειτουργία από το 2028, επομένως μετά την ενεργειακή κρίση που αντιμετωπίζει η Ευρώπη, και όχι κατά τη διάρκειά της.
Η Ευρώπη θα πρέπει να αντιμετωπίσει τον χειμώνα του 2026/2027 με την αποθηκευτική ικανότητα που διαθέτει».
Για να μην αναφέρουμε ότι οι πρώτες αφίξεις φυσικού αερίου το 2028 θα μπορούσαν να συμπέσουν με την επιστροφή του Κατάρ σε πλήρη δυναμικότητα και το κύμα νέας δυναμικότητας υγροποίησης των ΗΠΑ, πράγμα που σημαίνει μια δυνητικά μακρά αγορά και πολύ χαμηλότερες τιμές από τις τρέχουσες.
Το ζήτημα είναι λεπτό: χωρίς καν να ληφθεί υπόψη η τουρκική παρέμβασηστην περιοχή και το μακροχρόνιο πρόβλημα της Κατοχής της Κύπρου, η Λευκωσία ελέγχει το έδαφος και τις υπεράκτιες παραχωρήσεις.
Η Eni και η TotalEnergies ελέγχουν βιομηχανικά την Κρόνος. Η Αίγυπτος ελέγχει τις μονάδες επεξεργασίας και υγροποίησης. Οι εταιρείες εμπορεύονται το ΥΦΑ. Τα πλοία το μεταφέρουν και οι ευρωπαϊκοί τερματικοί σταθμοί το επαναεριοποιούν.
Από εκείνη τη στιγμή, το φυσικό αέριο εισέρχεται στα ηπειρωτικά δίκτυα και μπορεί να μεταφερθεί σε άλλες χώρες. Το παιχνίδι θα κριθεί εξ ολοκλήρου μετά το 2028 , και αυτό το μέρος του κόσμου είναι απλώς ένα τεταρτημόριο μέσα σε μια μεγαλύτερη σκακιέρα όπου οι παίκτες παίζουν παιχνίδια με συχνά απρόβλεπτα αποτελέσματα.
Il Sole24ore.com – di Paolo Di Carlo 21 settembre 2026